Blog
Inteligencia artificial en seguros: usos, datos y gobierno
nbetters · · 14 min read
Cómo usar la inteligencia artificial en una aseguradora: siniestros, fraude, atención al cliente y CRM, con datos, gobierno y normas de EE. UU.
La inteligencia artificial en seguros rinde cuando se integra en los procesos y en el CRM donde ya trabajan agentes, ajustadores y atención al cliente, y no cuando vive como un piloto aislado. En siniestros, fraude, atención al cliente y suscripción el valor aparece donde hay volumen, repetición y datos fiables, y el límite lo marcan el gobierno del dato y la regulación estatal. En Betters Agency implementamos Microsoft Dynamics 365 y Power Platform con automatización, Copilot y soluciones de IA sobre una base de gobierno e integridad de datos, y esa es la lógica que sigue esta guía.
Puntos clave
- La IA en seguros automatiza tareas repetitivas, extrae información de grandes volúmenes de datos y apoya decisiones, pero la revisión humana sigue siendo parte del proceso.
- Siniestros, fraude y atención al cliente son los frentes donde el retorno suele llegar antes, porque combinan alto volumen y reglas repetibles.
- Los modelos son tan buenos como los datos que reciben: sin datos maestros limpios y permisos claros, la IA amplifica los errores del CRM.
- En EE. UU. la supervisión es estatal: 24 estados habían adoptado el boletín modelo de la NAIC a agosto de 2025, y otros tienen leyes propias.
- Implementar un CRM para seguros con IA es un proyecto de procesos, gobierno y adopción, no solo de configuración técnica.
Tabla de contenidos
- Qué es la IA en seguros y qué hace dentro de una aseguradora
- Dónde aporta más valor: siniestros, atención al cliente, suscripción y fraude
- Qué tipo de IA se usa para detectar fraude en seguros
- Del piloto a la operación: el papel del CRM
- Datos y gobierno: lo que hace fiable a la IA
- Regulación en EE. UU.: supervisión estatal y supervisión humana
- Cómo trabajamos IA y CRM para aseguradoras y agencias
- Nuestra perspectiva
- Preguntas frecuentes
- Fuentes
Qué es la IA en seguros y qué hace dentro de una aseguradora
La NAIC, la asociación de reguladores estatales de seguros de EE. UU., describe la IA como tecnología que permite a los sistemas informáticos realizar tareas que normalmente requieren inteligencia humana: analizar datos, imágenes, video y sonido, resumir información y generar texto o contenido. En seguros se aplica a suscripción, fijación de precios, atención al cliente, gestión de siniestros, marketing y detección de fraude. Los ejemplos más cotidianos son los chatbots que responden preguntas comunes y la estimación del coste de una reparación a partir de fotos y datos históricos.
Swiss Re, en un análisis de 2023, resume el papel de la IA acotada en tres funciones: automatizar tareas repetitivas de conocimiento, como clasificar solicitudes y siniestros; generar información a partir de grandes conjuntos de datos para apoyar la evaluación del riesgo y la gestión de la cartera; y mejorar los productos paramétricos, que pagan según un indicador medible y no según una peritación. Para un directivo, esta clasificación es útil porque separa lo que se puede automatizar de lo que se debe apoyar con analítica.
La NAIC subraya además que es más probable que la IA apoye a los profesionales a que los reemplace. Actuarios, suscriptores, ajustadores, agentes y representantes de atención al cliente siguen revisando información, ejerciendo criterio y tratando directamente con el consumidor. Esa idea condiciona el diseño: la IA se coloca dentro del flujo de trabajo de una persona, con un punto de revisión claro.
Dónde aporta más valor: siniestros, atención al cliente, suscripción y fraude
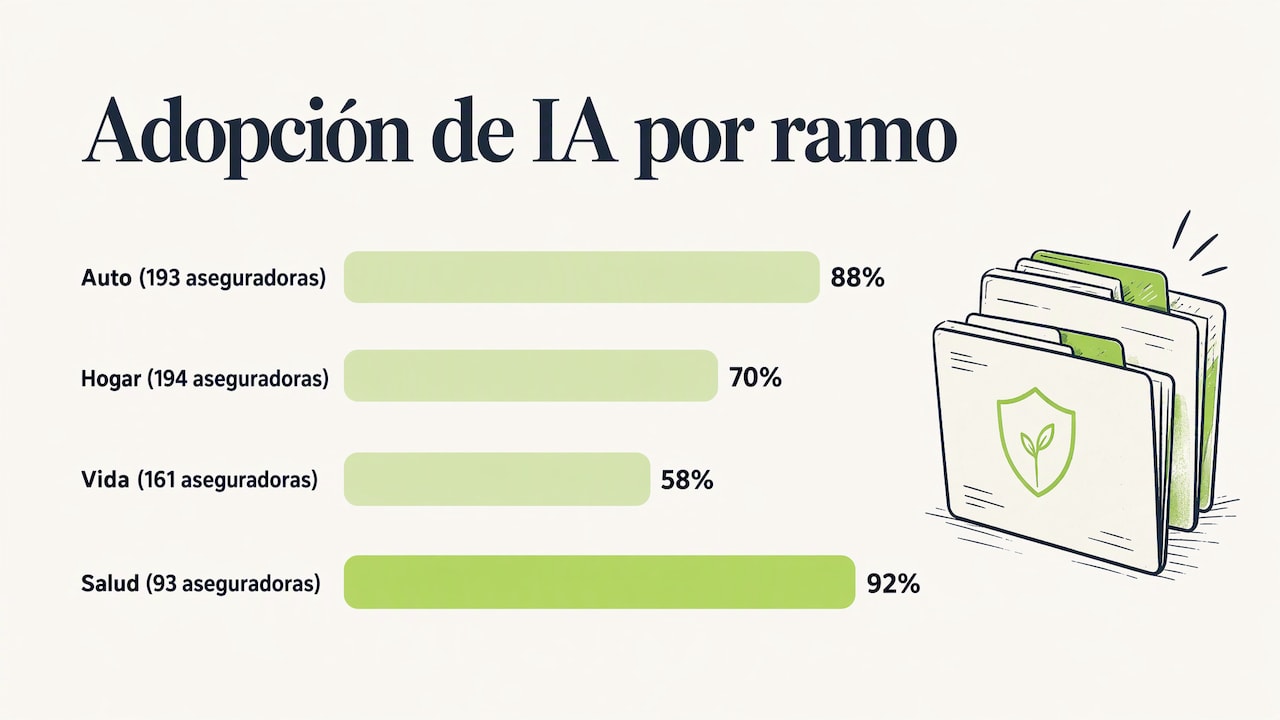
La adopción ya es amplia. Una encuesta de la NAIC a aseguradoras estadounidenses indica que usan, planean usar o exploran modelos de IA y aprendizaje automático el 88% de 193 aseguradoras de auto, el 70% de 194 de hogar, el 58% de 161 de vida y el 92% de 93 de salud, según la página de la NAIC sobre IA. La pregunta ya no es si adoptarla, sino en qué proceso empezar.
Siniestros
Es el frente con más volumen y más fricción para el cliente. La NAIC señala que en siniestros la IA analiza imágenes de accidentes, estima valores de liquidación y detecta fraude. El Issue Brief de la American Academy of Actuaries (junio de 2026) añade el enrutamiento: el procesamiento del lenguaje natural puede marcar casos emocionalmente urgentes o posibles fraudes a partir del tono o las vacilaciones, y dirigir los siniestros simples a liquidación rápida, los complejos a ajustadores y los sospechosos a investigación.
El enrutamiento solo funciona si el expediente está bien estructurado. Si la póliza, el asegurado, los documentos y las comunicaciones viven en sistemas desconectados, el modelo decide con información parcial. Por eso la automatización documental con control suele ser el primer paso práctico: convierte facturas, peritajes y formularios en datos que el CRM y los flujos pueden usar.
Atención al cliente
Un asistente que responde preguntas frecuentes sobre cobertura, estado de un siniestro o documentos pendientes libera tiempo del equipo para los casos que requieren juicio. Su calidad depende de que consulte datos actualizados de póliza y de que tenga reglas claras sobre cuándo pasar a una persona. Tenemos una guía específica sobre IA para atención al cliente con control, y en nuestros servicios trabajamos con Dynamics 365 Customer Service y Copilot Studio para ese tipo de escenarios.
Suscripción y precios
Aquí la IA ayuda a clasificar solicitudes, resumir información del riesgo y apoyar la evaluación. Es también donde la regulación es más exigente, porque una decisión de suscripción o de precio afecta directamente al consumidor. Un modelo en este terreno necesita documentación, trazabilidad y supervisión humana desde el diseño, como se detalla más abajo.
Salud y otros ramos
El Issue Brief de la American Academy of Actuaries indica que el seguro de salud es donde la IA tiene el impacto más amplio: navegación de cuidados, procesamiento de siniestros, detección de fraude y gestión de salud poblacional. Una revisión sistemática publicada en 2024 sobre seguros de salud concluye que la mayoría de los estudios se centra en detectar fraude, mejorar la precisión y la transparencia de la suscripción y resolver la asimetría de información médica.
Qué tipo de IA se usa para detectar fraude en seguros
No existe un único modelo antifraude. Lo habitual es combinar técnicas según el tipo de dato:
- Aprendizaje automático supervisado: aprende de casos de fraude ya confirmados y puntúa los nuevos siniestros.
- Aprendizaje no supervisado y detección de anomalías: encuentra patrones atípicos en importe, frecuencia o historial sin necesitar casos etiquetados.
- Procesamiento del lenguaje natural: analiza descripciones del siniestro, correos y notas de ajustadores.
- Visión por computadora: revisa fotos y documentos para detectar manipulaciones o inconsistencias.
Un estudio académico sobre IA generativa aplicada a flujos de siniestros combinó un algoritmo de detección de anomalías llamado Isolation Forest con narrativas explicativas generadas por un modelo de lenguaje. Reportó un 87% de precisión, una reducción del 35% en el tiempo de investigación y menos falsos positivos que los sistemas basados en reglas. La narrativa explicativa importa tanto como la puntuación: el investigador necesita saber por qué se marcó un caso para poder decidir.
La magnitud del problema justifica la inversión, pero el diseño debe ser realista. Un modelo antifraude que se limita a enviar alertas sin integrarse en el flujo del ajustador genera cola de trabajo, no ahorro. La puntuación tiene que aterrizar en el CRM, asignar una tarea, registrar la decisión humana y alimentar de vuelta los datos.
Del piloto a la operación: el papel del CRM
Muchas iniciativas de IA se quedan en piloto porque nadie resolvió la parte menos vistosa: dónde viven los datos, quién los mantiene, cómo se asignan las tareas y cómo se mide el resultado. El CRM es el lugar natural para resolverlo, porque concentra la relación con el cliente, la póliza, los siniestros y las comunicaciones. Nuestra guía sobre inteligencia artificial en el CRM explica qué aporta y cómo implementarla con orden.
Para quien busca implementar un CRM para seguros, la secuencia que seguimos es esta:
- Mapear los procesos reales. Alta de cliente, emisión, renovación, notificación de siniestro, liquidación y reclamaciones. El sistema debe reflejar cómo trabaja la aseguradora o la agencia, no un flujo genérico.
- Diseñar el modelo de datos y la seguridad. Qué entidades existen, qué campos son obligatorios, quién ve qué. Aquí se decide la integridad del dato que luego alimentará cualquier modelo de IA.
- Integrar los sistemas existentes. Gestión de pólizas, facturación, correo, repositorios documentales. Un CRM aislado reproduce el problema de los silos.
- Automatizar los flujos repetitivos. Notificaciones, recordatorios de renovación, enrutamiento, aprobaciones, con herramientas como Power Automate.
- Añadir IA donde hay volumen y regla clara. Resúmenes, clasificación, asistentes, puntuación, siempre con un punto de revisión humana.
- Medir y dar soporte. Dashboards en Power BI, formación a los equipos y evolución del sistema tras la puesta en marcha.
En cada paso hay un punto donde suele fallar el proyecto. En el primero, copiar la plataforma al pie de la letra sin entender las excepciones del negocio. En el segundo, crear campos sin dueño que degradan la calidad con el tiempo. En el tercero, integraciones que funcionan en la demostración pero no con volumen real. En el quinto, activar IA sin haber limpiado los datos. Nuestro enfoque en Dynamics 365 y Power Platform prioriza la alineación con los procesos reales y la prevención del deterioro y la sobrepersonalización del sistema, y por eso los servicios de Dynamics 365 Sales CRM y Customer Service se plantean junto con gobierno, adopción y soporte.
Datos y gobierno: lo que hace fiable a la IA
La calidad de un modelo depende de la calidad y la cantidad de los datos que recibe. Las aseguradoras manejan volúmenes enormes, pero con frecuencia con duplicados, campos incompletos y criterios distintos entre áreas. Antes de pedir predicciones conviene ordenar la base. Tenemos una guía sobre gestión de datos maestros para empresas en crecimiento que cubre ese trabajo previo.
El gobierno tiene cuatro piezas prácticas:
- Datos maestros y reglas de calidad: una definición única de cliente, póliza y siniestro, con validaciones en el punto de captura.
- Permisos por rol: cada perfil accede solo a lo que necesita, algo clave cuando hay datos personales y de salud.
- Trazabilidad: registro de qué modelo intervino, con qué datos y qué decidió la persona.
- Responsables definidos: un propietario por proceso y por modelo, con revisión periódica.
Estas piezas no son solo buenas prácticas. El Journal of Insurance Regulation de la NAIC, en su estudio sobre IA y regulación, explica que el boletín modelo exige un programa de IA diseñado para mitigar el riesgo de resultados adversos para el consumidor. Ese programa debe abordar gobierno, controles de gestión de riesgos y funciones de auditoría interna, proteger la información propietaria y los secretos comerciales, y contar con supervisión de la alta dirección, responsable ante la junta. Un CRM con permisos, trazabilidad y datos íntegros es la infraestructura que permite demostrar todo eso.
La privacidad merece atención aparte. La revisión sobre seguros de salud ya citada identifica el uso masivo de datos y algoritmos como un problema central de privacidad. Por eso la arquitectura de seguridad, el control de acceso y la minimización de datos se definen al inicio del proyecto y no después del lanzamiento.
Regulación en EE. UU.: supervisión estatal y supervisión humana
En Estados Unidos no hay una sola norma federal que gobierne el uso de IA en seguros: la supervisión recae en los reguladores estatales. La NAIC indica que estos pueden exigir a las aseguradoras que expliquen cómo usan estas herramientas en decisiones de suscripción, precios, marketing o siniestros, y que la supervisión humana sigue siendo parte importante de la toma de decisiones.
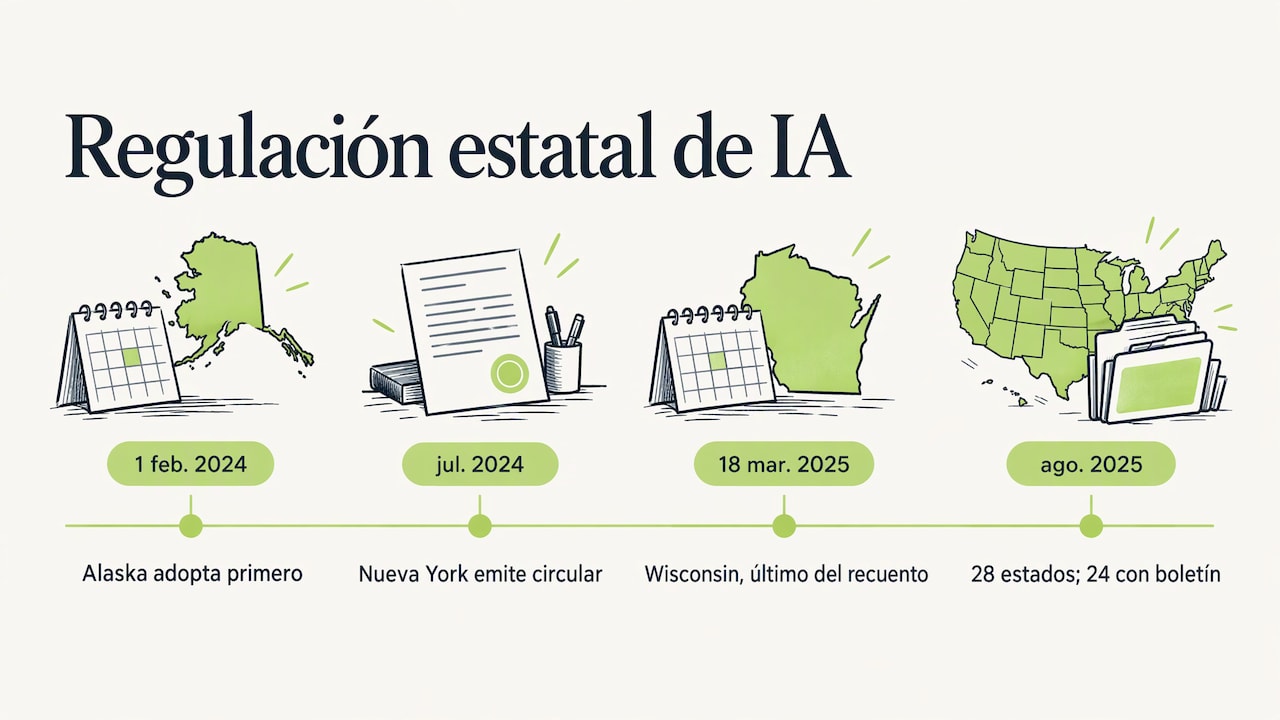
Según el Journal of Insurance Regulation de la NAIC, a agosto de 2025 un total de 24 estados habían adoptado el Model Bulletin on the Use of AI Systems by Insurers: Alaska fue el primero, el 1 de febrero de 2024, y Wisconsin el último de ese recuento, el 18 de marzo de 2025. California, Colorado, Illinois y Texas tienen leyes propias, de modo que son 28 los estados con alguna regulación de IA en seguros. La misma fuente recoge la Circular Letter No. 7 de Nueva York, de julio de 2024, que prohíbe usar IA en suscripción o precios si el modelo se basa en clases protegidas, exige un marco de gobierno con políticas escritas y obliga a informar a asegurados y potenciales asegurados de ese uso.
La consecuencia práctica es que las reglas cambian por estado y siguen evolucionando. Antes de lanzar un caso de uso que afecte a suscripción, precios o siniestros, conviene confirmar con el regulador estatal y con el asesor legal de la compañía qué exigencias se aplican en cada jurisdicción donde se opera. Desde el lado tecnológico, lo que sí se puede asegurar es que el sistema permita lo que cualquier regulador pedirá: explicar una decisión, mostrar quién la revisó y conservar el registro.
La American Academy of Actuaries insiste en que, pese a las crecientes capacidades de la IA, la revisión humana es crítica en decisiones complejas y de alto riesgo para garantizar calidad, equidad y responsabilidad. Swiss Re coincide en su análisis: el valor de la IA proviene de combinar modelos y procesos humanos, no de un modelo aislado. Diseñar el flujo con esa revisión integrada es la forma más sólida de cumplir y de ganar la confianza de los equipos.
Cómo trabajamos IA y CRM para aseguradoras y agencias
Si su aseguradora o agencia quiere pasar de pilotos a procesos que funcionen, nuestro equipo implementa Microsoft Dynamics 365 y Power Platform con automatización de procesos, integración de sistemas, soluciones de Copilot Studio y OpenAI, reporting en Power BI y servicios de adopción y soporte posterior. Trabajamos con sectores regulados, entre ellos seguros, y ponemos el gobierno y la integridad de los datos al inicio del proyecto.
Puede ver el alcance de cada servicio en nuestra página de servicios de implementación, automatización e IA, o revisar los paquetes de Dynamics 365 si busca un punto de partida para ventas o atención al cliente. Para comentar su caso, el punto de entrada es Betters Agency.
Nuestra perspectiva
Vemos el mismo patrón en casi todos los proyectos de IA en sectores regulados: la tecnología no es el cuello de botella. Lo es el proceso que la rodea. Un modelo de clasificación de siniestros o un asistente de atención al cliente solo es útil si los datos de póliza son consistentes, si cada tarea llega a la persona correcta y si alguien es responsable del resultado.
Por eso priorizamos la automatización de procesos sobre el simple despliegue de software. Primero modelamos cómo trabaja realmente la organización, después definimos datos, seguridad y gobierno, y solo entonces añadimos automatización e IA. Ese orden previene el deterioro del sistema y la sobrepersonalización, que son las causas habituales de que un CRM pierda adopción a los pocos meses.
Para una aseguradora o una agencia, el camino con más recorrido es Dynamics 365 y Power Platform como base única: el CRM concentra al cliente, Power Automate mueve los flujos, Copilot Studio y OpenAI aportan la capa de IA y Power BI mide el resultado. Con permisos por rol y trazabilidad desde el inicio, el equipo puede explicar sus decisiones asistidas por IA ante un regulador y ante un cliente.
Derek
Preguntas frecuentes
¿Qué tan fiable es la inteligencia artificial en seguros?
Su fiabilidad depende de los datos, del diseño del proceso y de la supervisión. Un modelo entrenado con datos completos y consistentes, y con revisión humana en las decisiones de más impacto, ofrece resultados mucho más estables. Los reguladores estatales esperan precisamente ese esquema, con gobierno, controles de riesgo y auditoría interna.
¿Qué tipo de inteligencia artificial se usa para detectar fraudes?
Se combinan aprendizaje automático supervisado y no supervisado, detección de anomalías, procesamiento del lenguaje natural y visión por computadora. Un estudio académico que unió detección de anomalías con explicaciones generadas por un modelo de lenguaje reportó un 87% de precisión y un 35% menos de tiempo de investigación. El resultado final lo decide siempre un investigador.
¿Por dónde conviene empezar a implementar IA en una aseguradora?
Por un proceso con alto volumen y reglas claras, como la clasificación de documentos, el enrutamiento de siniestros o la atención de consultas frecuentes. Antes hay que ordenar los datos maestros y definir permisos. Con esa base en el CRM, añadir un asistente o un modelo de puntuación es mucho más rápido y controlable.
¿Qué necesita un CRM para seguros para trabajar bien con IA?
Necesita un modelo de datos único de cliente, póliza y siniestro, integraciones con los sistemas de gestión y facturación, permisos por rol y registros de actividad. También necesita flujos automatizados que asignen tareas y dashboards que midan el resultado. Con eso, la IA se apoya en información fiable y sus decisiones quedan trazadas.
¿La IA va a reemplazar a los agentes y ajustadores?
La NAIC sostiene que es más probable que apoye a los profesionales que los reemplace, porque actuarios, suscriptores, ajustadores y agentes siguen aportando criterio y trato directo con el consumidor. La IA asume tareas repetitivas y deja más tiempo para los casos complejos. La adopción por parte del equipo es parte del éxito del proyecto.
Fuentes
- NAIC: Artificial Intelligence
- NAIC Journal of Insurance Regulation: Artificial Intelligence and insurance regulation
- American Academy of Actuaries: Issue Brief sobre casos de uso de IA (junio de 2026)
- Swiss Re: AI in insurance, benefits and use cases
- Harnessing Generative AI in Guidewire: Transforming claims workflows (AIJCST)
- Role of artificial intelligence in healthcare insurance (Exploration of Digital Health Technologies)